
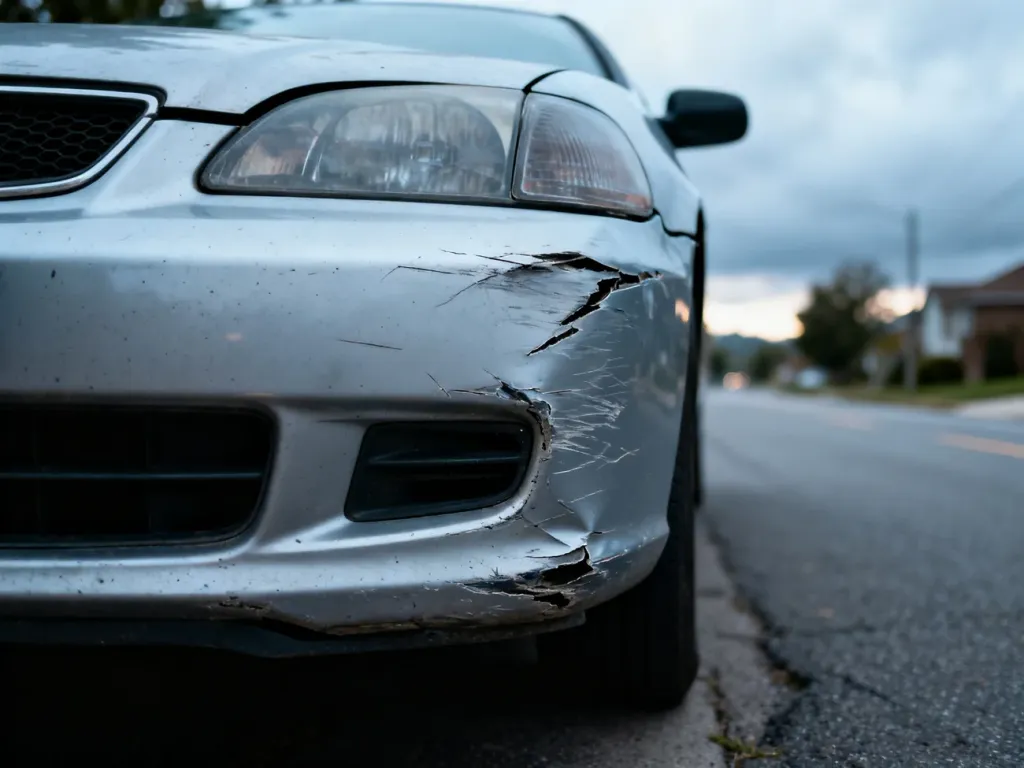
Szkodę z OC sprawcy zgłaszasz bezpośrednio do jego ubezpieczyciela. Możesz zrobić to online, telefonicznie, mailowo albo pisemnie. Jeżeli sprawca nie ma ważnej polisy lub uciekł i nie został ustalony, zgłoszenie kieruje się za pośrednictwem dowolnego ubezpieczyciela do Ubezpieczeniowego Funduszu Gwarancyjnego. Serwis wypadeksamochodowy.com.pl może pomóc ocenić dokumenty, zakres roszczeń i propozycję wypłaty.
Jak zgłosić szkodę z OC sprawcy krok po kroku?
Po kolizji, w której nikt nie odniósł obrażeń, zwykle wystarczy wspólne oświadczenie. Gdy są ranni, sprawca nie przyznaje się do winy albo okoliczności zdarzenia budzą wątpliwości, wezwij Policję. Kolizja dotyczy przede wszystkim szkód majątkowych, natomiast wypadek obejmuje także szkodę osobową.
Najważniejsze działania po zdarzeniu przedstawiają się następująco:
- Zabezpiecz miejsce i zbierz dowody – zadbaj o bezpieczeństwo, wykonaj zdjęcia pojazdów, uszkodzeń, znaków i miejsca zdarzenia. Zapisz dane świadków oraz zachowaj rachunki za holowanie i przechowanie samochodu.
- Ustal ubezpieczyciela sprawcy – sprawdź numer rejestracyjny i polisę w bazie UFG. Jeżeli masz numer polisy, porównaj dane z informacjami podanymi przez kierującego.
- Przygotuj zgłoszenie – opisz datę, miejsce i przebieg zdarzenia, wskaż uszkodzenia oraz podaj swoje dane kontaktowe i numer rachunku bankowego.
- Wybierz kanał kontaktu – ubezpieczyciel może przyjmować zgłoszenia przez formularz internetowy, telefon, pocztę, e-mail, aplikację lub w oddziale. Zachowaj numer szkody i potwierdzenie wysłania dokumentów.
- Udostępnij pojazd do oględzin – zakład ubezpieczeń może wysłać rzeczoznawcę albo poprosić o dodatkowe zdjęcia i dokumenty. Nie naprawiaj samochodu przed udokumentowaniem uszkodzeń, chyba że wymaga tego bezpieczeństwo.
- Sprawdź decyzję – ubezpieczyciel powinien wypłacić bezsporną część świadczenia w ciągu 30 dni od zgłoszenia. W trudniejszych sprawach termin może zostać wydłużony, co do zasady maksymalnie do 90 dni, z wyjątkiem sytuacji zależnych od postępowania karnego lub cywilnego.
Nie zwlekaj ze zgłoszeniem. Roszczenie z OC przedawnia się zasadniczo po 3 latach od dnia, w którym poszkodowany dowiedział się o szkodzie i osobie zobowiązanej do jej naprawienia, nie później jednak niż po 10 latach od zdarzenia. Jeżeli szkoda wynika z przestępstwa, termin może wynosić 20 lat. Szybki kontakt z ubezpieczycielem ułatwia jednak ustalenie przebiegu zdarzenia i ogranicza ryzyko powiększenia szkody.
Jakie dokumenty przygotować?
Dokumentacja powinna pokazywać trzy kwestie: kto odpowiada za zdarzenie, co dokładnie się wydarzyło oraz jakie straty poniosłeś. Zakres dokumentów zależy od tego, czy doszło do kolizji, czy także do obrażeń ciała.
| Dokument lub dane | Dlaczego są ważne? |
|---|---|
| Oświadczenie sprawcy | Potwierdza dane uczestników, numer polisy, opis zdarzenia, zakres uszkodzeń i stanowisko sprawcy. Powinno być podpisane przez obie strony. |
| Notatka policyjna | Jest potrzebna szczególnie wtedy, gdy są ranni, sprawca nie przyznaje się do winy albo nie można bezpiecznie sporządzić oświadczenia. |
| Zdjęcia i dane świadków | Pomagają odtworzyć przebieg zdarzenia oraz potwierdzić zakres uszkodzeń. |
| Dokumentacja medyczna | Przy szkodzie osobowej potwierdza urazy, leczenie, rehabilitację i ich następstwa. Ból może pojawić się dopiero po kilku dniach, dlatego każdą dolegliwość trzeba zgłosić lekarzowi. |
| Rachunki i faktury | Dokumentują koszty leczenia, leków, rehabilitacji, dojazdów, opieki, holowania, wynajmu auta zastępczego oraz innych strat. |
Przed wysłaniem zgłoszenia sprawdź, czy masz:
- oświadczenie sprawcy albo notatkę policyjną,
- numer polisy OC i dane ubezpieczyciela,
- zdjęcia uszkodzeń oraz dane świadków,
- dokumenty pojazdu i numer rachunku bankowego,
- pełną dokumentację medyczną, jeśli ktokolwiek został ranny,
- rachunki, faktury i potwierdzenia poniesionych kosztów.
Przy szkodzie osobowej z OC możesz dochodzić nie tylko zwrotu kosztów leczenia i rehabilitacji, lecz także zadośćuczynienia za ból i cierpienie, wyrównania utraconych dochodów, a w poważniejszych przypadkach renty. W przypadku szkody w pojeździe roszczenie może obejmować między innymi naprawę, holowanie, najem samochodu zastępczego oraz utratę wartości handlowej auta.
Co zrobić, gdy sprawca nie ma OC albo uciekł?
Ważność polisy możesz sprawdzić w UFG po numerze rejestracyjnym pojazdu. Jeśli sprawca jest znany, ale nie posiadał ważnego OC, szkodę zgłaszasz za pośrednictwem dowolnego zakładu ubezpieczeń. Ubezpieczyciel przygotuje dokumentację i przekaże ją do UFG, który wypłaca świadczenie w granicach przewidzianych prawem.
Tak samo postępuje się, gdy sprawca uciekł. W takim przypadku koniecznie wezwij Policję, zapisz informacje o pojeździe i przekaż zdjęcia oraz dane świadków. Przy nieustalonym sprawcy UFG co do zasady pokrywa szkody osobowe. Szkoda wyłącznie w pojeździe może wymagać wykorzystania własnego ubezpieczenia AC, chyba że sprawca zostanie później ustalony.
Czy można zgłosić szkodę przez BLS?
Jeżeli Twój ubezpieczyciel uczestniczy w programie Bezpośredniej Likwidacji Szkód, możesz zgłosić niektóre szkody do własnego towarzystwa. Wtedy kontaktujesz się z firmą, w której masz polisę, a ona rozlicza się później z ubezpieczycielem sprawcy.
BLS ma ograniczenia określone przez zasady programu i ofertę danego towarzystwa. Zwykle dotyczy prostych szkód majątkowych, bez osób rannych, z ograniczoną liczbą pojazdów i wartością szkody. Szkody osobowe zgłasza się bezpośrednio do ubezpieczyciela sprawcy. Przed wyborem tej ścieżki sprawdź, czy oba zakłady uczestniczą w BLS i czy zdarzenie spełnia wymagania programu.
Kiedy warto skorzystać z pomocy prawnej?
Pierwsza propozycja ubezpieczyciela nie musi odpowiadać rzeczywistej wysokości szkody. Szczególnej analizy wymagają kosztorysy naprawy, decyzje o szkodzie całkowitej, odmowa zwrotu kosztów leczenia oraz zaniżone zadośćuczynienie.
Konsultacja z prawnikiem może być uzasadniona, gdy wystąpiła szkoda osobowa, leczenie trwa długo, pojawiły się utracone dochody lub renta, sprawca kwestionuje winę albo ubezpieczyciel proponuje ugodę. Przed podpisaniem ugody sprawdź, czy nie zamykasz sobie drogi do dochodzenia dalszych roszczeń.
Jeśli decyzja jest zaniżona, możesz złożyć reklamację lub odwołanie, wskazując konkretne błędy w wycenie i dołączając brakujące dowody. Ubezpieczyciel powinien odpowiedzieć na reklamację w ciągu 30 dni, a w sprawie szczególnie skomplikowanej maksymalnie w ciągu 60 dni. Gdy spór nadal trwa, możliwa jest pomoc Rzecznika Finansowego albo dochodzenie roszczeń przed sądem.
W serwisie wypadeksamochodowy.com.pl możesz skonsultować dokumenty, zakres roszczeń i propozycję ubezpieczyciela. Wsparcie jest szczególnie przydatne wtedy, gdy obrażenia lub straty finansowe są większe, niż wynika z pierwszej decyzji zakładu ubezpieczeń.
Artykuł ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej. W sprawach dotyczących wysokości roszczeń, przedawnienia lub podpisania ugody warto skonsultować dokumenty z prawnikiem.

